يأتي إلى محل الذهب كل يوم عملاء يريدون بيع قطع قديمة أو مكسورة، وشراء الذهب المستعمل من هؤلاء العملاء مصدر مهم للمخزون وللربح إذا أُدير بقواعد واضحة. أما إذا تُرك لتقدير البائع في كل مرة، فقد يتحول إلى فروقات في الأوزان وخلافات مع العملاء وثغرات في السجلات.
الإدارة السليمة لهذه العملية تقوم على أربعة أمور: سعر شراء محسوب من السعر اليومي للعيار مع خصم معلن، وسند شراء يوثق البائع والقطعة، ومعالجة ضريبية صحيحة لكون البائع فردًا غير مسجل في الضريبة في أغلب الحالات، ثم إدخال الذهب الكسر إلى المخزون بالوزن والعيار حتى يُعاد تصنيعه أو يُباع.
في هذا الدليل نشرح كل خطوة من منظور صاحب المحل ومحاسبه، مع مثال رقمي لشراء 20 جرامًا من عيار 21، ونبين كيف يربط برنامج محل الذهب سعر الشراء بالسعر اليومي ويحفظ أثر كل عملية.
لماذا يحتاج محل الذهب إلى سياسة واضحة لشراء الذهب المستعمل؟
لأن كل عملية شراء بلا قاعدة مكتوبة تفتح بابًا للخطأ في السعر أو الوزن أو التوثيق. السياسة المكتوبة تجعل كل موظف في الكاونتر يعطي العميل السعر نفسه بالطريقة نفسها.
تختلف عملية الشراء عن البيع في نقطة جوهرية: في البيع يحدد المحل سعر القطعة ومصنعيتها، أما في الشراء فالمحل يقيّم قطعة لا يعرف تاريخها، وقد تحتوي على لحام أو أحجار أو عيار أقل من المكتوب. لذلك تحتاج السياسة إلى أن تحدد بوضوح:
- مصدر السعر المرجعي اليومي ووقت تحديثه خلال اليوم.
- نسبة أو مبلغ الخصم لكل جرام حسب حالة القطعة وعيارها.
- طريقة فحص العيار والوزن، ومن يعتمد النتيجة.
- البيانات والمستندات المطلوبة من البائع قبل الدفع.
- طريقة الدفع المعتمدة، وحدود الصلاحيات لكل موظف.
وجود هذه القواعد يحمي هامش المحل عند تقلب الأسعار، ويعطي العميل ثقة بأن السعر ليس اجتهادًا شخصيًا.
تسعير شراء الذهب المستعمل من السعر اليومي
يبدأ سعر شراء الذهب المستعمل من سعر الجرام اليومي للعيار نفسه، ثم يُطرح منه خصم يغطي الفاقد والتنظيف وهامش المحل. المصنعية لا تدخل في الحساب إطلاقًا.
سعر الجرام حسب العيار 18 و21 و24
العيار يعبّر عن نسبة الذهب الخالص في القطعة من 24 جزءًا. لذلك يُشتق سعر كل عيار من سعر عيار 24 بالمعادلة: سعر العيار = سعر عيار 24 × (العيار ÷ 24). يمكنك إجراء هذه الحسبة بسرعة عبر حاسبة الذهب وتحويل العيارات من ديسم.
| العيار | نسبة النقاء | سعر الجرام إذا كان عيار 24 = 450 ريالًا (مثال افتراضي) |
|---|---|---|
| 24 | 99.9% تقريبًا | 450.00 ريال |
| 22 | 91.7% | 412.50 ريال |
| 21 | 87.5% | 393.75 ريال |
| 18 | 75.0% | 337.50 ريال |
الأرقام في الجدول للتوضيح فقط، والسعر الفعلي يتغير خلال اليوم مع السوق العالمي. لهذا يحتاج المحل إلى مصدر سعر واحد معتمد بدلًا من أن يرجع كل موظف إلى تطبيق مختلف.
خصم الكسر والتنظيف وهامش المحل
يطرح المحل من السعر المرجعي مبلغًا ثابتًا لكل جرام أو نسبة مئوية. هذا الخصم يغطي ثلاثة أمور: الفاقد المتوقع عند الصهر والتكرير، وتكلفة التنظيف أو الفحص، وهامش ربح المحل مقابل المخاطرة وتجميد السيولة.
الأفضل أن يكون الخصم معلنًا ومكتوبًا في سياسة المحل، وأن يختلف حسب حالة القطعة: ذهب كسر يحتاج صهرًا، أو قطعة سليمة يمكن إعادة بيعها كما هي بعد التلميع. الوضوح هنا يقلل الجدال مع العميل ويمنع منح أسعار مختلفة لقطع متشابهة.
لماذا لا تُحتسب المصنعية عند الشراء
المصنعية التي دفعها العميل عند الشراء أول مرة هي أجر صياغة استُهلك، ولا يستطيع المحل استردادها عند صهر القطعة. لذلك يُسعَّر الذهب المستعمل بالوزن والعيار فقط.
الاستثناء العملي هو القطعة السليمة المطلوبة التي يقرر المحل إعادة بيعها دون صهر. حتى في هذه الحالة يبقى سعر الشراء مبنيًا على الوزن، ويظهر الفرق في سعر البيع لاحقًا لا في سعر الشراء.
مثال عملي: شراء 20 جرامًا من الذهب عيار 21 من عميل
لنفترض أن عميلًا أحضر أسورة مكسورة عيار 21 وزنها 20 جرامًا بلا أحجار، وأن سعر عيار 24 المعتمد في المحل لحظة الشراء 450 ريالًا، وأن سياسة المحل تخصم 10 ريالات لكل جرام من الكسر.
| البند | الحساب | المبلغ |
|---|---|---|
| السعر المرجعي لعيار 21 | 450 × 21 ÷ 24 | 393.75 ريال للجرام |
| خصم الكسر وهامش المحل | 10 ريالات للجرام | 383.75 ريال للجرام |
| إجمالي ما يُدفع للعميل | 383.75 × 20 جرامًا | 7,675.00 ريال |
| ضريبة القيمة المضافة على الشراء | البائع فرد غير مسجل | لا توجد |
| تكلفة الكسر في المخزون | 7,675 ÷ 20 | 383.75 ريال للجرام |
لو باع المحل هذا الكسر لاحقًا لجهة تكرير بسعر 389.75 ريالًا للجرام قبل الضريبة، يكون مجمل ربحه 120 ريالًا قبل أي مصروفات. وإذا أعاد صياغته، تصبح تكلفة الذهب في القطعة الجديدة 383.75 ريالًا للجرام مضافًا إليها تكلفة الصياغة.
اقرأ أيضًا: تحديثات أسعار الذهب وكيفية إدارتها عبر البرنامج، لمعرفة كيف يُعتمد سعر يومي واحد في كل الفروع.
توثيق عملية شراء الذهب المستعمل
كل عملية شراء يجب أن تنتهي بسند شراء مرقم يحفظ بيانات البائع والقطعة والسعر وطريقة الدفع. هذا السند هو دليلك أمام أي جهة رقابية، وأساس القيد المحاسبي.
بيانات البائع والهوية
اطلب هوية سارية (الهوية الوطنية أو الإقامة) وسجّل الاسم ورقم الهوية ورقم الجوال. ويحسن أن يوقّع البائع على إقرار بأن القطعة مملوكة له وأنه يحق له بيعها.
تخضع تجارة المعادن الثمينة في المملكة لإشراف وزارة التجارة. اجعل التوثيق قاعدة لكل عملية مهما كان مبلغها، وراجع الوزارة لمعرفة المتطلبات التفصيلية السارية على نشاطك، بما فيها ما يتعلق بمكافحة غسل الأموال.
الوزن والعيار وصور القطعة في السند
يجب أن يتضمن سند الشراء ما يلي:
- وصف القطعة (أسورة، خاتم، سلسلة) وحالتها.
- الوزن القائم، والوزن بعد استبعاد الأحجار أو أي أجزاء غير ذهبية.
- العيار المكتوب على القطعة، ونتيجة الفحص الفعلية إن اختلفت.
- السعر المرجعي المعتمد، والخصم لكل جرام، والمبلغ الإجمالي.
- صورة للقطعة قبل الصهر، وتاريخ العملية ووقتها واسم الموظف.
- طريقة الدفع، ويفضَّل التحويل البنكي لأنه يترك أثرًا واضحًا.
الصورة والوزن الموقّع يحسمان أي خلاف لاحق، خصوصًا إذا ادعى العميل أن وزن القطعة كان أكبر.
المعالجة الضريبية لمشتريات الذهب المستعمل
عندما يشتري المحل ذهبًا مستعملًا من فرد غير مسجل في ضريبة القيمة المضافة، لا تُحتسب ضريبة على هذه المشتريات لأن البائع لا يمارس نشاطًا خاضعًا للضريبة. وبالتالي لا توجد ضريبة مدخلات يستردها المحل عن هذا الشراء.
أما إذا اشترى المحل الكسر من منشأة مسجلة في الضريبة تبيعه ضمن نشاطها، فتصدر المنشأة البائعة فاتورة ضريبية، ويمكن للمحل خصم ضريبة المدخلات وفق الشروط النظامية.
قد يسأل البعض عن طريقة هامش الربح الواردة في المادة 48 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة. هذه الطريقة لا تُطبَّق إلا على السلع المستعملة التي تحددها الهيئة بقرار، وتحتاج إلى موافقة مسبقة. القرار المنشور في جريدة أم القرى طبّقها على السيارات المستعملة المؤهلة اعتبارًا من 1 يوليو 2023، ولم نجد قرارًا منشورًا يشمل الذهب حتى تاريخ كتابة هذا المقال. لذلك لا تفترض أن هامش الربح متاح لمحلك قبل التأكد من هيئة الزكاة والضريبة والجمارك.
عند بيع الذهب لاحقًا، سواء كقطعة أو ككسر لجهة تكرير، تخضع عملية البيع لقواعد الضريبة المعتادة لذلك البيع. وإذا كان العميل يبادل ذهبه القديم بقطعة جديدة، فراجع دليلنا عن مبادلة الذهب بالذهب وحساب الفروقات والضريبة.
إدخال الذهب الكسر إلى المخزون: إعادة التصنيع أو البيع
بعد الشراء يدخل الذهب إلى حساب مخزون مستقل للكسر، مسجلًا بالوزن والعيار وتكلفة الجرام. لا يُخلط بمخزون المشغولات الجاهزة لأن تكلفته وطريقة التصرف فيه مختلفتان.
القيد المحاسبي للمثال السابق بسيط: من حـ/ مخزون الذهب الكسر 7,675 ريالًا، إلى حـ/ الصندوق أو البنك 7,675 ريالًا. ولا يظهر فيه حساب ضريبة لأن البائع غير مسجل.
بعد ذلك أمام المحل مساران:
- إعادة التصنيع: يُحوَّل الكسر إلى الورشة أو المصنع، ويُسجَّل الفاقد الفعلي عند الصهر، ثم تدخل القطع الجديدة إلى المخزون بتكلفة الذهب مضافًا إليها تكلفة الصياغة.
- البيع لجهة تكرير أو تاجر جملة: يُخرج الكسر من المخزون بتكلفته، ويُسجَّل الإيراد، ويظهر الفرق ربحًا أو خسارة.
في الحالتين يجب أن تتطابق الأوزان: وزن الكسر المشترى، ناقص الفاقد الموثق، يساوي الوزن الذي خرج إلى الورشة أو إلى المشتري. أي فرق غير مبرر يحتاج إلى مراجعة فورية.
كيف يربط ديسم سعر الشراء بالسعر اليومي ويوثق كل عملية
برنامج ديسم لإدارة محلات الذهب والمجوهرات مبني على أودو، ويدير المخزون بالوزن والعيار مع سعر ذهب يومي. وهذا يعني أن سند شراء الذهب المستعمل يُحسب من السعر نفسه الذي يعتمده المحل في البيع.
عمليًا، يمكن للمحل في ديسم:
- اعتماد السعر اليومي لكل عيار وتطبيقه على البيع والشراء في الوقت نفسه.
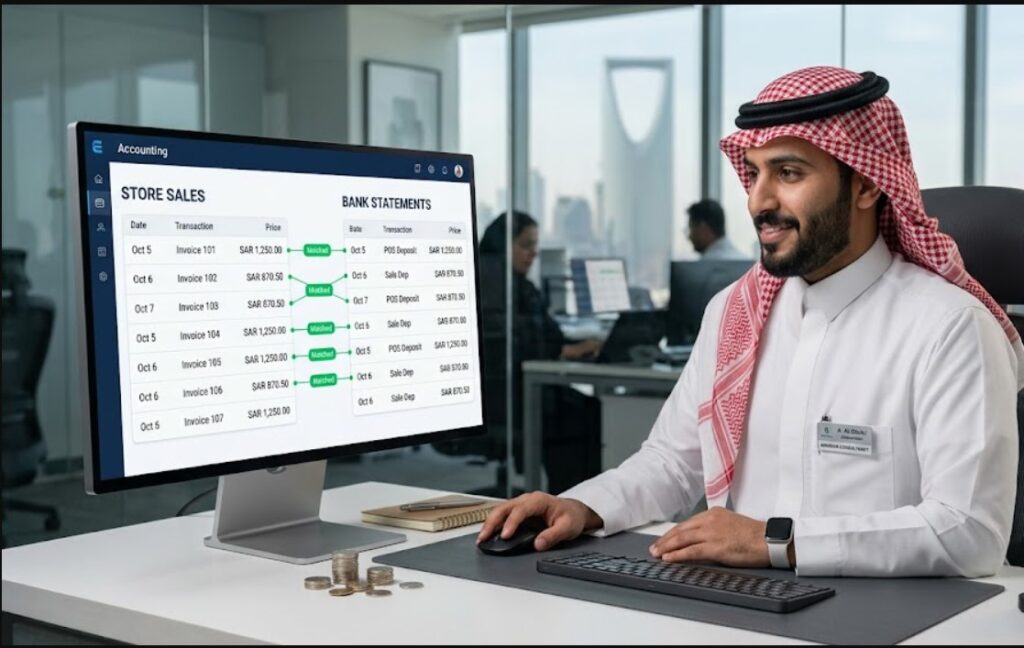
- إصدار سند شراء مرقم يحفظ بيانات البائع والوزن والعيار والسعر والخصم.
- إدخال الكسر إلى مخزون مستقل بالوزن والعيار، مع قيد محاسبي آلي.
- متابعة الكسر حتى إعادة تصنيعه أو بيعه، وإصدار فواتير البيع الإلكترونية المتوافقة مع المرحلة الثانية من فاتورة.
إذا كان محلك يشتري الذهب المستعمل يوميًا وتريد ضبط السعر والسجل معًا، تحدث مع فريق ديسم لترى كيف يعمل سند الشراء على بياناتك.
الخلاصة: شراء الذهب المستعمل بهامش واضح وسجل نظامي
شراء الذهب المستعمل مربح للمحل حين يُسعَّر من السعر اليومي للعيار بخصم معلن، دون احتساب أي مصنعية. ويصبح آمنًا حين يُوثَّق في سند يحفظ هوية البائع والوزن والعيار وصورة القطعة.
ومن الناحية الضريبية، لا ضريبة على الشراء من فرد غير مسجل، ولا يُفترض تطبيق طريقة هامش الربح على الذهب ما لم تصدر الهيئة قرارًا بذلك. ثم يدخل الكسر إلى مخزون مستقل بتكلفته حتى يُعاد تصنيعه أو يُباع.
إذا أردت أن تُحسب أسعار الشراء والبيع من مصدر واحد وأن تُقيَّد كل عملية آليًا، تواصل مع فريق ديسم لمناقشة طريقة عمل محلك.
الأسئلة الشائعة عن شراء الذهب المستعمل في المحلات
يبدأ المحل من سعر الجرام اليومي لعيار 24، ثم يحسب سعر عيار القطعة بضربه في العيار وقسمته على 24. بعد ذلك يطرح خصمًا لكل جرام يغطي الفاقد والتنظيف وهامش المحل، ثم يضرب الناتج في الوزن الصافي. ولا تدخل المصنعية في هذا الحساب.
يحتاج المحل إلى هوية سارية للبائع ورقم جواله، وإقرار منه بملكية القطعة. ويُصدر المحل سند شراء مرقمًا يتضمن الوصف والوزن والعيار والسعر وصورة القطعة وطريقة الدفع. ويُنصح بمراجعة وزارة التجارة لمعرفة المتطلبات التفصيلية السارية.
إذا كان البائع فردًا غير مسجل في الضريبة فلا تُحتسب ضريبة على الشراء، ولا توجد ضريبة مدخلات يستردها المحل. أما إذا كان البائع منشأة مسجلة تبيع ضمن نشاطها، فتصدر فاتورة ضريبية ويمكن للمحل خصم ضريبتها وفق الشروط النظامية.
طريقة هامش الربح في المادة 48 من اللائحة التنفيذية لا تُطبق إلا على السلع التي تحددها الهيئة بقرار وبعد موافقتها. القرار المنشور يشمل السيارات المستعملة المؤهلة، ولم نجد قرارًا يشمل الذهب حتى تاريخ كتابة المقال. لذلك تأكد من هيئة الزكاة والضريبة والجمارك قبل اعتماد هذه الطريقة.
يُسجل الكسر في حساب مخزون مستقل بالوزن والعيار وتكلفة الجرام الفعلية التي دفعها المحل. وعند إعادة تصنيعه يُسجل الفاقد الفعلي، وتدخل القطع الجديدة بتكلفة الذهب مضافًا إليها الصياغة. وعند بيعه يخرج بتكلفته ويظهر الفرق ربحًا أو خسارة.