لا يحتاج صاحب المنشأة إلى أن يصبح محاسبًا كي يقرأ أرقامه بثقة، لكنه يحتاج إلى فهم مبادئ المحاسبة التي بُنيت عليها تلك الأرقام. هذه المبادئ هي القواعد المتفق عليها التي تحدد متى يُسجَّل الإيراد، وبأي قيمة يُثبت الأصل، وما الذي يجب أن يظهر في القوائم المالية وما الذي لا يظهر.
باختصار، تقوم أساسيات المحاسبة على المعادلة المحاسبية وعلى ستة مبادئ يتكرر ذكرها في كل منشأة: الاستحقاق، والتكلفة التاريخية، ومقابلة الإيرادات بالمصروفات، والإفصاح، والاستمرارية، والوحدة المحاسبية. إذا فهمت هذه المبادئ فهمت لماذا يختلف رصيد البنك عن صافي الربح، ولماذا لا تُعد مشترياتك الشخصية مصروفًا على المنشأة.
في هذا الدليل نشرح أساسيات المحاسبة لغير المحاسبين بلغة بسيطة، مع أمثلة بالريال السعودي من منشآت صغيرة ومتوسطة، ثم نوضح كيف يطبق البرنامج المحاسبي هذه المبادئ تلقائيًا حتى لا تعتمد على الذاكرة أو الجداول اليدوية.
لماذا يحتاج صاحب المنشأة إلى فهم مبادئ المحاسبة؟
لأن القرارات المالية تُتخذ بناءً على أرقام، والأرقام لا معنى لها دون معرفة القواعد التي أُعدت بها. صاحب المنشأة الذي يفهم المبادئ المحاسبية يستطيع أن يسأل محاسبه الأسئلة الصحيحة، وأن يكتشف الخطأ قبل أن يتحول إلى قرار خاطئ.
خذ مثالًا شائعًا: متجر في الرياض حقق مبيعات كبيرة في شهر رمضان، لكن رصيد البنك في نهاية الشهر كان منخفضًا. هل المتجر خاسر؟ ليس بالضرورة. قد يكون جزء من المبيعات آجلًا لم يُحصَّل بعد، وقد يكون المتجر سدد دفعة مقدمة لمورد عن بضاعة الشهر القادم. مبادئ المحاسبة هي التي تشرح هذا الفرق.
هناك ثلاثة أسباب عملية تجعل هذه المعرفة ضرورية:
- قراءة القوائم المالية: فهم قائمة الدخل وقائمة المركز المالي دون الاعتماد الكامل على تفسير غيرك.
- التعامل مع الجهات الرسمية: هيئة الزكاة والضريبة والجمارك ووزارة التجارة تتعامل مع قوائم مالية معدة وفق معايير محاسبية معتمدة، لا مع كشف البنك.
- الحديث مع الممولين والشركاء: البنك أو المستثمر سيقرأ أرقامك بهذه المبادئ نفسها، فمن الأفضل أن تقرأها أنت أولًا.
المعادلة المحاسبية: الأصول = الخصوم + حقوق الملكية
المعادلة المحاسبية هي الأساس الذي تقوم عليه كل الدفاتر: كل ما تملكه المنشأة من أصول مموَّل إما من الغير (الخصوم) وإما من المالك (حقوق الملكية). لذلك يجب أن يتساوى الطرفان دائمًا بعد كل عملية.
لنفترض أن صاحب مؤسسة لتجارة مستلزمات المطاعم في جدة بدأ نشاطه برأس مال 200,000 ريال، وحصل على تمويل بنكي بقيمة 100,000 ريال، ثم اشترى بضاعة بقيمة 80,000 ريال على الحساب من مورد. يوضح الجدول التالي أثر كل عملية على المعادلة:
| العملية | الأصول | الخصوم | حقوق الملكية |
|---|---|---|---|
| إيداع رأس المال نقدًا | +200,000 نقدية | 0 | +200,000 رأس مال |
| الحصول على تمويل بنكي | +100,000 نقدية | +100,000 قرض | 0 |
| شراء بضاعة على الحساب | +80,000 مخزون | +80,000 موردون | 0 |
| الإجمالي | 380,000 | 180,000 | 200,000 |
لاحظ أن الأصول (380,000 ريال) تساوي مجموع الخصوم وحقوق الملكية (180,000 + 200,000). هذا التوازن هو ما يحافظ عليه القيد المزدوج، حيث يُسجَّل لكل عملية طرف مدين وطرف دائن بالقيمة نفسها.
المبادئ المحاسبية الأساسية بأمثلة سعودية
المبادئ التالية هي الأكثر تأثيرًا في أرقام المنشآت الصغيرة والمتوسطة. وهي مبادئ تقوم عليها المعايير الدولية للتقرير المالي المعتمدة في المملكة من الهيئة السعودية للمراجعين والمحاسبين، سواء المعايير الكاملة أو معيار المنشآت الصغيرة والمتوسطة.
مبدأ الاستحقاق
ينص مبدأ الاستحقاق على أن الإيراد يُسجَّل عندما يُكتسب، وأن المصروف يُسجَّل عندما يُستهلك، بغض النظر عن موعد قبض النقد أو دفعه. هذا المبدأ هو الفرق الجوهري بين المحاسبة الحقيقية ومتابعة رصيد البنك.
مثال: باعت مؤسسة بضاعة لعميل في 25 مارس بقيمة 10,000 ريال قبل الضريبة، فأصدرت فاتورة ضريبية بمبلغ 11,500 ريال شاملة ضريبة القيمة المضافة بنسبة 15%، واتُّفق على السداد في أبريل. وفق مبدأ الاستحقاق تظهر المبيعات (10,000 ريال) في إيرادات شهر مارس، ويظهر المبلغ كاملًا ضمن حساب العملاء (المدينين) حتى يُحصَّل.
مبدأ التكلفة التاريخية
يعني مبدأ التكلفة التاريخية أن الأصول تُسجَّل بتكلفتها الفعلية يوم شرائها، لا بقيمتها السوقية الحالية. هذا يجعل الأرقام موثقة وقابلة للتحقق من الفواتير.
مثال: اشترت منشأة سيارة توصيل بمبلغ 120,000 ريال قبل الضريبة. حتى لو ارتفعت أسعار السيارات المماثلة بعد سنة، تبقى السيارة مسجلة بتكلفتها مطروحًا منها الاستهلاك المتراكم. وتسمح المعايير في حالات محددة بإعادة التقييم أو القيمة العادلة، لكن هذا قرار يتخذه المحاسب وفق المعيار المطبق، لا تقديرًا شخصيًا.
مبدأ مقابلة الإيرادات بالمصروفات
يقضي مبدأ المقابلة بتحميل كل فترة بالمصروفات التي ساهمت في تحقيق إيراداتها، حتى يظهر الربح الحقيقي لتلك الفترة. فلا يصح أن تُسجَّل المبيعات في شهر وتكلفتها في شهر آخر.
مثال: يدفع متجر عمولة بنسبة 3% لمندوبي المبيعات، وتُصرف العمولة في الشهر التالي. إذا بلغت مبيعات أبريل 300,000 ريال فإن عمولة أبريل (9,000 ريال) تُسجَّل مصروفًا في أبريل كمصروف مستحق، رغم أنها ستُدفع في مايو. وبالمنطق نفسه تُسجَّل تكلفة البضاعة المباعة في الشهر الذي بيعت فيه البضاعة، لا في شهر شرائها.
مبدأ الإفصاح
ينص مبدأ الإفصاح على أن القوائم المالية يجب أن تتضمن كل معلومة جوهرية قد تغيّر قرار قارئها. ويتم ذلك عادة في الإيضاحات المرفقة بالقوائم.
مثال: إذا كانت المنشأة طرفًا في نزاع تجاري قد ينتهي بتعويض كبير، أو حصلت على تمويل بضمان المخزون، فهذه معلومات يجب الإفصاح عنها حتى لو لم تظهر كأرقام في قائمة الدخل. الإفصاح يحمي المنشأة من اتهامها بإخفاء معلومات عن الشركاء أو الممولين.
مبدأ الاستمرارية
يفترض مبدأ الاستمرارية أن المنشأة باقية في نشاطها في المستقبل المنظور، ولذلك تُوزَّع تكلفة الأصول طويلة الأجل على سنوات استخدامها. فإذا وُجدت مؤشرات جدية على التصفية تغيّر أساس إعداد القوائم بالكامل.
مثال: معدات مطبخ مركزي بتكلفة 60,000 ريال وعمر إنتاجي متوقع خمس سنوات تُستهلك بمبلغ 12,000 ريال سنويًا بطريقة القسط الثابت. هذا التوزيع منطقي فقط لأننا نفترض أن المطبخ سيعمل خلال هذه السنوات.
مبدأ الوحدة المحاسبية
يعني مبدأ الوحدة المحاسبية (الشخصية المعنوية المستقلة) أن حسابات المنشأة منفصلة تمامًا عن حسابات مالكها. وهذا ينطبق على المؤسسة الفردية من الناحية المحاسبية، حتى لو لم تكن لها شخصية قانونية مستقلة عن صاحبها.
مثال: إذا دفع صاحب المؤسسة 4,000 ريال من حساب المنشأة لشراء أثاث لمنزله، فلا يُسجَّل المبلغ مصروفًا على المنشأة، بل يُسجَّل مسحوبات شخصية على جاري المالك. خلط المصروفات الشخصية بمصروفات النشاط من أكثر الأخطاء التي تشوّه الربح وتسبب مشكلات عند احتساب الزكاة.
اقرأ أيضًا: ما هو برنامج أودو المحاسبي وكيف يساعدك على إدارة دليل الحسابات، فدليل الحسابات المنظم هو الخطوة الأولى لتطبيق هذه المبادئ.
ملخص مبادئ المحاسبة المالية في جدول واحد
يجمع الجدول التالي المبادئ الستة مع السؤال الذي يجيب عنه كل مبدأ، ليكون مرجعًا سريعًا عند مراجعة أرقامك:
| المبدأ | السؤال الذي يجيب عنه | مثال سريع |
|---|---|---|
| الاستحقاق | متى أسجل الإيراد والمصروف؟ | بيع آجل في مارس يُسجَّل في مارس |
| التكلفة التاريخية | بأي قيمة أسجل الأصل؟ | سيارة بتكلفة الشراء 120,000 ريال |
| المقابلة | أي مصروف يخص هذه الفترة؟ | عمولة أبريل تُحمَّل على أبريل |
| الإفصاح | ما الذي يجب أن يعرفه القارئ؟ | تمويل بضمان المخزون |
| الاستمرارية | هل أوزع تكلفة الأصل على سنوات؟ | استهلاك معدات على 5 سنوات |
| الوحدة المحاسبية | هل هذا مصروف المنشأة أم المالك؟ | أثاث المنزل مسحوبات شخصية |
إذا كنت تريد أن ترى كيف تتحول هذه المبادئ إلى إعدادات واضحة في نظامك المحاسبي، تحدث مع فريق ديسم لمراجعة دليل حساباتك وطريقة تسجيل عملياتك.
من المبدأ إلى التطبيق: كيف يطبق البرنامج المحاسبي هذه المبادئ تلقائيًا
البرنامج المحاسبي الجيد لا يطلب منك تذكر المبادئ، بل يطبقها في كل عملية تُسجَّل. في نظام ديسم السحابي القائم على أودو يتم ذلك على النحو التالي:
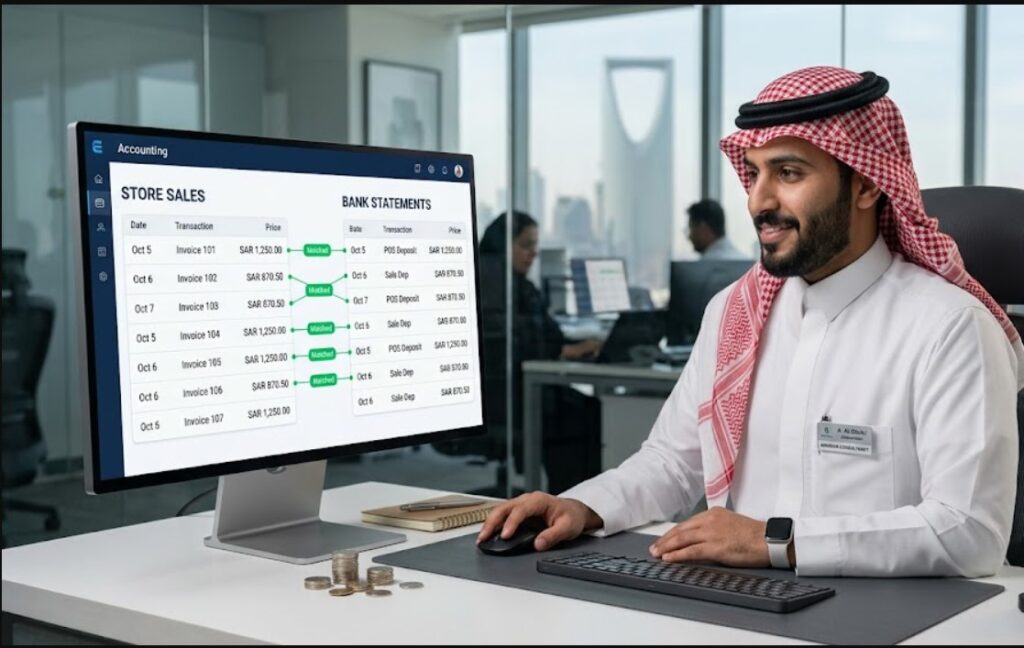
- الاستحقاق: عند تأكيد فاتورة البيع يُسجَّل الإيراد وضريبة القيمة المضافة وحساب العميل فورًا، ثم يُغلق حساب العميل عند تسجيل التحصيل.
- المقابلة: عند تسليم البضاعة تُسجَّل تكلفة البضاعة المباعة في الفترة نفسها، ويمكن توزيع المصروفات المدفوعة مقدمًا على أشهرها.
- التكلفة التاريخية والاستمرارية: تُسجَّل الأصول الثابتة بتكلفة شرائها، وتُحتسب أقساط الاستهلاك دوريًا وفق العمر الإنتاجي المحدد.
- الوحدة المحاسبية: يفصل دليل الحسابات بين حسابات النشاط وحساب جاري المالك، وتُسجَّل المسحوبات في حسابها الصحيح.
- التوازن: لا يقبل النظام قيدًا غير متوازن، فتبقى المعادلة المحاسبية صحيحة في كل لحظة. يمكنك التعمق في ذلك من خلال مقال التحكم الكامل في قيد اليومية.
وتنتقل كل هذه القيود إلى الدفتر العام لتُبنى منها القوائم المالية دون إعادة إدخال، كما نشرح في مقال كيف يساعدك البرنامج المحاسبي أودو في إدارة الدفتر العام. وإذا كانت منشأتك مسجلة في ضريبة القيمة المضافة فإن الفاتورة التي تولّد القيد هي نفسها الفاتورة الإلكترونية المتوافقة مع متطلبات المرحلة الثانية من منصة فاتورة.
الخلاصة: مبادئ المحاسبة التي تحمي قراراتك المالية
مبادئ المحاسبة ليست نظرية للمحاسبين فقط، بل هي الطريقة التي تجعل أرقام منشأتك صادقة وقابلة للمقارنة. المعادلة المحاسبية تضمن التوازن، والاستحقاق والمقابلة يُظهران الربح الحقيقي، والتكلفة التاريخية والإفصاح يضمنان الموثوقية، والاستمرارية والوحدة المحاسبية تحددان إطار القوائم كلها.
ابدأ بخطوتين بسيطتين: افصل حسابات المنشأة عن حساباتك الشخصية، واطلب من محاسبك قائمة دخل شهرية على أساس الاستحقاق بدلًا من الاكتفاء برصيد البنك.
إذا كنت تريد نظامًا يطبق هذه المبادئ تلقائيًا من الفاتورة إلى القوائم المالية، تواصل مع فريق ديسم لنناقش طبيعة نشاطك ونقترح الإعداد المناسب له.
الأسئلة الشائعة عن مبادئ المحاسبة
أهم مبادئ المحاسبة لصاحب المنشأة هي الاستحقاق، والتكلفة التاريخية، ومقابلة الإيرادات بالمصروفات، والإفصاح، والاستمرارية، والوحدة المحاسبية. هذه المبادئ تحدد متى يُسجَّل الإيراد والمصروف وبأي قيمة وما الذي يجب أن يظهر في القوائم. ويقوم تطبيقها كله على المعادلة المحاسبية التي تساوي بين الأصول ومجموع الخصوم وحقوق الملكية.
يُقصد بالمبادئ الأربعة في كثير من المراجع التعليمية: التكلفة التاريخية، والاعتراف بالإيراد (الاستحقاق)، والمقابلة، والإفصاح الكامل. وهي تمثل القواعد التي تحكم القياس والتسجيل والعرض. لكن التقسيم إلى أربعة أو سبعة مبادئ تقسيم تعليمي، وليس قائمة رسمية مغلقة.
تضيف المراجع التي تتحدث عن سبعة مبادئ عادةً إلى المبادئ الأربعة السابقة مبادئ الوحدة المحاسبية، والاستمرارية، والدورية أو الثبات في تطبيق السياسات. يختلف الترتيب والتسمية من مرجع لآخر، والمهم هو فهم الفكرة التي يحميها كل مبدأ. أما الإطار الملزم عمليًا في المملكة فهو المعايير المعتمدة من الهيئة السعودية للمراجعين والمحاسبين.
المبادئ الأساسية للمحاسبة العامة هي القواعد المتعارف عليها التي يُعد بها أي نظام محاسبي، وفي مقدمتها القيد المزدوج والمعادلة المحاسبية وأساس الاستحقاق. تضمن هذه المبادئ أن تكون الأرقام متوازنة وقابلة للمقارنة بين الفترات. وتُطبق بالطريقة نفسها في المنشأة الصغيرة والشركة الكبيرة مع اختلاف حجم الإفصاح.
يمكن للمنشأة الصغيرة أن تعتمد على برنامج محاسبي يطبق المبادئ تلقائيًا، مع محاسب أو مكتب محاسبة يراجع القيود ويقفل الفترات دوريًا. البرنامج يسجل القيود الروتينية بدقة، لكن القرارات التقديرية مثل الأعمار الإنتاجية والمخصصات تحتاج إلى رأي مهني. وهذا المزيج يقلل التكلفة دون التضحية بصحة الأرقام.